Perusahaan tercatat
Apa Itu Emiten dan Informasi yang Wajib Diketahui
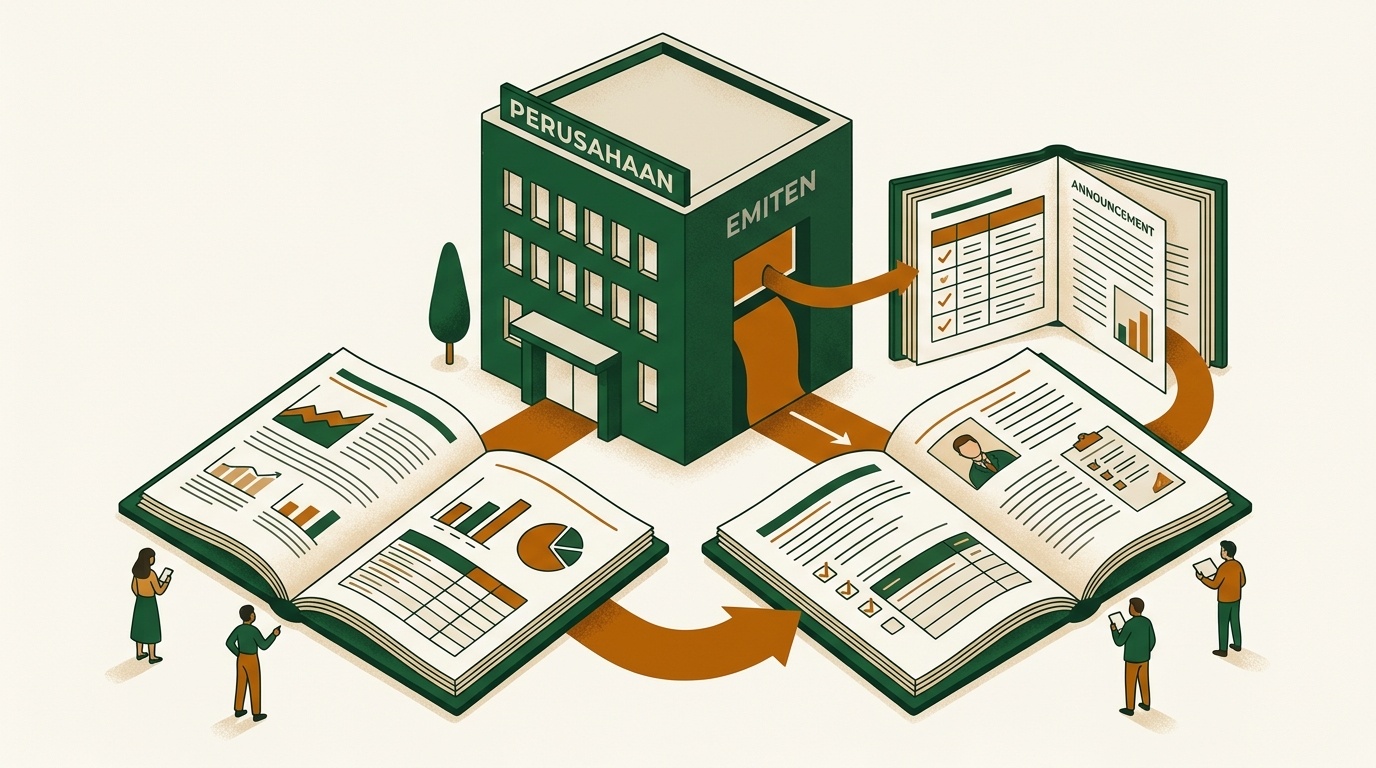
Ketika menelaah sebuah perusahaan tercatat, hal pertama yang dicari pembaca adalah informasi emiten yang terbuka dan dapat diandalkan. Entri ini menjelaskan apa itu emiten, mengapa keterbukaan informasi diwajibkan, serta dokumen apa saja yang layak diketahui sebelum menilai sebuah perusahaan.
Jawaban singkat
Emiten adalah perusahaan yang menerbitkan efek, seperti saham atau obligasi, dan menawarkannya kepada publik sehingga tercatat di bursa. Sebagai konsekuensinya, emiten wajib membuka informasi penting agar publik dapat menilai perusahaan secara adil.
Definisi emiten
Secara sederhana, emiten adalah pihak, biasanya berbentuk perusahaan, yang menerbitkan efek untuk ditawarkan kepada masyarakat. Efek yang diterbitkan dapat berupa saham, obligasi, atau instrumen lain yang diakui dalam pasar modal. Karena efeknya ditawarkan dan diperdagangkan secara terbuka, perusahaan itu kemudian tercatat di bursa dan dikenal sebagai perusahaan tercatat.
Penyebutan emiten menekankan peran perusahaan sebagai penerbit, bukan sekadar sebagai badan usaha. Perusahaan yang sama bisa beroperasi bertahun-tahun tanpa menjadi emiten; statusnya baru muncul ketika ia memutuskan menerbitkan efek kepada publik dan menempuh proses pencatatan. Sejak saat itu, hubungan perusahaan dengan masyarakat berubah karena melibatkan pemilik dana dari luar.
Keterbukaan informasi dan kewajibannya
Konsekuensi paling mendasar dari status emiten adalah kewajiban keterbukaan informasi. Karena dana publik ikut tertanam, perusahaan tidak lagi bebas menyimpan informasi penting untuk dirinya sendiri. Ia diwajibkan menyampaikan kondisi dan peristiwa material secara berkala maupun saat kejadian, sehingga publik memperoleh gambaran yang setara.
Tujuan keterbukaan informasi adalah menyamaratakan pijakan semua pihak. Tanpa aturan ini, sebagian orang yang lebih dekat dengan perusahaan dapat mengetahui kabar penting lebih dahulu dan memanfaatkannya. Dengan keterbukaan, kabar penting disampaikan ke saluran resmi agar dapat diakses semua orang pada waktu yang relatif sama, bukan menjadi keistimewaan kelompok tertentu.
Jenis pengungkapan
Pengungkapan oleh emiten umumnya terbagi menjadi dua corak. Pertama, pengungkapan berkala seperti laporan keuangan dan laporan tahunan yang disampaikan menurut jadwal tertentu. Kedua, pengungkapan insidental atau keterbukaan informasi atas peristiwa penting, misalnya perubahan kepengurusan, aksi korporasi, atau kejadian yang dapat memengaruhi nilai perusahaan secara berarti.
Status emiten membawa kewajiban: membuka informasi penting agar publik menilai dari pijakan yang sama.
Informasi emiten yang perlu diketahui
Bagi pembaca yang ingin mengenal sebuah perusahaan tercatat, ada beberapa sumber informasi emiten yang biasa menjadi rujukan. Memahami isi dan letaknya membantu menilai perusahaan dengan tenang, bukan berdasarkan kabar yang belum jelas asalnya.
Prospektus adalah dokumen yang disiapkan saat efek pertama kali ditawarkan kepada publik. Di dalamnya termuat penjelasan tentang kegiatan usaha, struktur perusahaan, rencana penggunaan dana, serta faktor risiko yang diakui perusahaan. Membaca bagian faktor risiko sangat berguna karena perusahaan sendiri menuliskan hal-hal yang dapat memengaruhi jalannya usaha.
Laporan keuangan menyajikan gambaran angka, mencakup posisi aset dan kewajiban, pendapatan, beban, serta arus kas. Laporan ini terbit berkala dan memungkinkan pembaca melihat perkembangan dari waktu ke waktu. Selain itu, terdapat saluran keterbukaan informasi atau pengumuman resmi tempat emiten menyampaikan peristiwa penting yang baru terjadi.
Sumber-sumber tersebut umumnya dapat ditemukan melalui situs resmi bursa, situs otoritas pasar modal, serta laman resmi perusahaan. Mengandalkan saluran resmi penting agar informasi yang dipakai berasal langsung dari emiten, bukan dari penafsiran pihak ketiga yang belum tentu lengkap.
Beda emiten dan perusahaan biasa
Perbedaan utama antara emiten dan perusahaan biasa terletak pada keterbukaan dan jangkauan kepemilikannya. Perusahaan biasa, yang sahamnya dimiliki sekelompok kecil pihak, tidak berkewajiban membuka rincian kondisinya kepada masyarakat luas. Keputusan internalnya cukup diketahui para pemiliknya saja.
Sebaliknya, emiten telah mengundang dana publik sehingga harus menanggung kewajiban keterbukaan informasi yang lebih ketat. Ia tunduk pada aturan pencatatan, jadwal pelaporan, dan pengawasan otoritas. Dengan kata lain, menjadi emiten berarti menerima manfaat akses ke dana publik sekaligus tanggung jawab menyampaikan informasi secara tertib dan setara.
Contoh situasi umum
Bayangkan sebuah perusahaan ilustratif yang semula dimiliki keluarga pendirinya. Ketika perusahaan memutuskan menerbitkan saham kepada publik untuk pertama kali, ia menyusun prospektus, menjalani proses pencatatan, lalu resmi menjadi emiten. Sejak itu, kabar penting seperti laba berkala atau rencana ekspansi tidak lagi menjadi urusan internal, melainkan harus diumumkan melalui saluran resmi.
Seorang pembaca yang ingin mengenal perusahaan itu kemudian dapat membuka prospektus untuk memahami model usaha, menelusuri laporan keuangan untuk melihat perkembangan angka, dan memeriksa keterbukaan informasi terbaru untuk mengetahui peristiwa terkini. Rangkaian langkah ini menggambarkan bagaimana informasi emiten dimanfaatkan untuk menilai perusahaan secara berimbang.
Pengingat risiko
Pengingat risiko
Membaca informasi emiten membantu memahami sebuah perusahaan, tetapi tidak menjamin hasil apa pun. Setiap perusahaan menghadapi ketidakpastian, dan nilai efeknya dapat naik maupun turun. Entri ini bersifat edukatif, bukan nasihat investasi. Sebelum mengambil keputusan, pelajari dokumen resmi perusahaan, kenali batas kemampuan menanggung risiko Anda, dan bila perlu mintalah pendapat pihak berizin.
Bacaan lanjutan
Setelah memahami siapa emiten dan informasi yang menyertainya, langkah berikutnya adalah mengenali efek yang diterbitkannya serta seberapa mudah efek itu diperdagangkan. Dua entri berikut melanjutkan rujukan ini.